Bei Kapitalanlage-Immobilien stehen Kaufpreis, Miete und Finanzierung meist im Mittelpunkt. Zu Recht, denn diese drei Größen entscheiden auf den ersten Blick, ob ein Objekt interessant wirkt.
Genauso wichtig für eine tragfähige Kalkulation sind allerdings die Posten, die im Exposé selten im Vordergrund stehen: Nebenkosten, Rücklagen, Hausgeld, Instandhaltung und laufender Erhaltungsaufwand. Genau hier entscheidet sich in der Praxis, ob eine Kapitalanlage dauerhaft trägt oder nur auf dem Papier gut aussieht.
Eine Immobilie besteht eben nicht nur aus Kaufpreis und Mieteinnahmen, sondern auch aus Kaufnebenkosten, monatlichen Zahlungen an die Eigentümergemeinschaft, absehbaren Reparaturen und Reserven für Dinge, die selten planbar, aber fast immer irgendwann fällig sind. Wer diese Posten von Anfang an in die Wirtschaftlichkeitsprüfung einbezieht, rechnet nicht vorsichtiger, sondern realistischer.
Genau deshalb wählt Activ Bilanz Kapitalanlageimmobilien im Großraum Stuttgart nicht nur nach Kaufpreisfaktor und Miete aus, sondern modernisiert und ertüchtigt sie für den nächsten Lebenszyklus, damit sich unsere Investoren mit der Frage, was ein Objekt nach dem Kauf tatsächlich kostet, gar nicht erst beschäftigen müssen.
Warum gerade die „kleinen Kosten“ so oft unterschätzt werden
Viele Immobilien wirken auf den ersten Blick plausibel, weil die großen Zahlen klar sind: Kaufpreis, Miete, Zins, Tilgung. Die weniger auffälligen Größen stehen dagegen häufig im Hintergrund, dabei sind sie genauso entscheidend.
Nebenkosten und laufender Erhaltungsaufwand sind keine Randnotizen, sondern fester Teil des Investments. Bei Kapitalanlage-Immobilien lohnt es sich deshalb, nicht nur Kaufpreis, sondern auch Nebenkosten, Verwaltungskosten und Erhaltungsaufwand von Anfang an mitzudenken.
Private Kapitalanleger unterschätzen diese Faktoren meist nicht aus Leichtsinn, sondern aus Fokus: Wer stark auf Rendite schaut, orientiert sich schnell an dem, was im Exposé am saubersten aussieht. Wer den Blick bewusst erweitert, trifft dagegen von Anfang an fundiertere Entscheidungen. Genau das unterscheidet eine solide Kalkulation von einer, die nur auf den ersten Blick überzeugt.
Nebenkosten beim Kauf: der erste stille Renditekiller
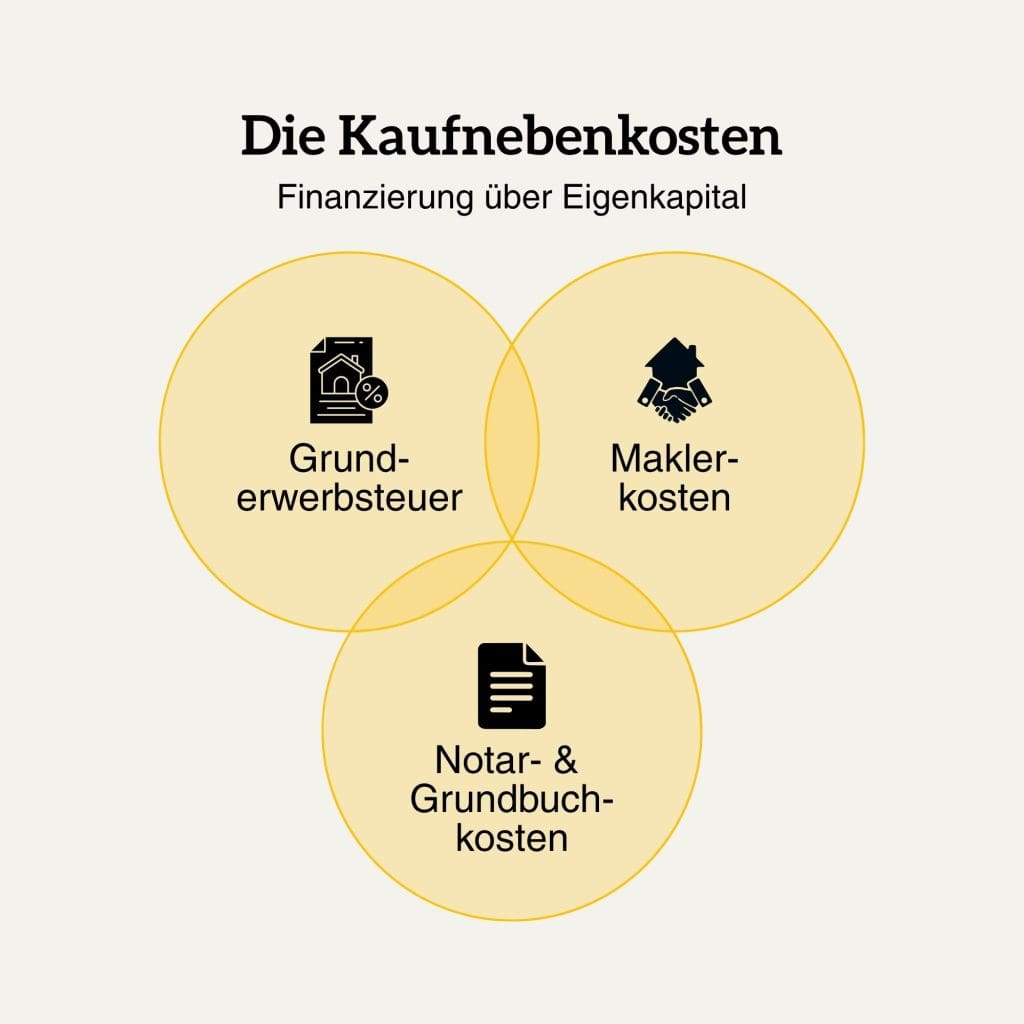
Noch bevor eine Immobilie überhaupt Erträge liefert, entstehen Kosten, die mit dem Kaufpreis nichts zu tun haben, aber aus Eigenkapital bezahlt werden müssen: vor allem Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerkosten. Diese Kosten gehören von Anfang an in den Kern der Kalkulation, nicht an ihren Rand.
Die entscheidende Einsicht ist so einfach wie wirkungsvoll: Eine Wohnung kostet mehr als der reine Kaufpreis im Exposé. Wer das von vornherein einplant, rechnet nicht pessimistischer, sondern präziser, und schafft sich genau den finanziellen Spielraum, der später für Rücklagen oder erste Überraschungen wichtig ist.
Hausgeld und laufende Rücklagen: was nach dem Kauf dauerhaft bleibt
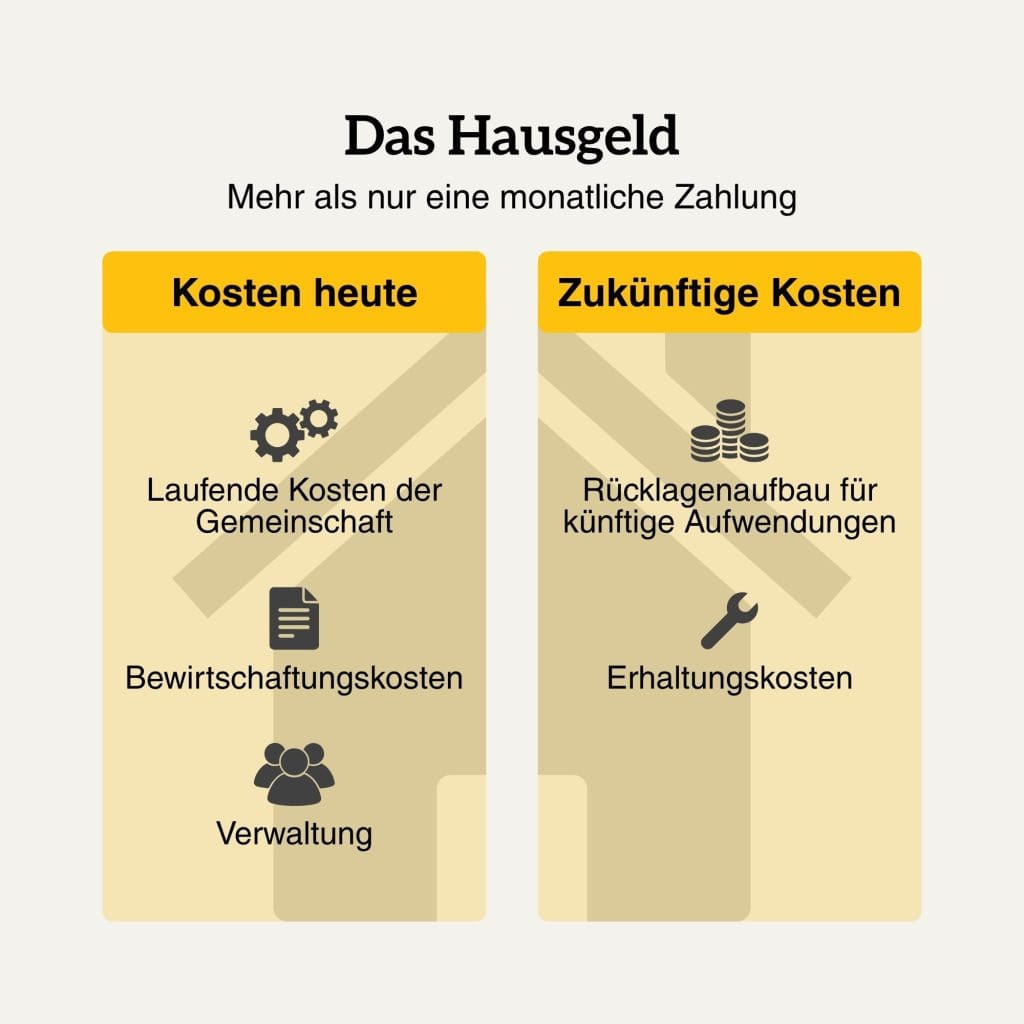
Bei Eigentumswohnungen endet die Kostenlogik nicht mit der Finanzierung.
Mit dem Kauf beginnt eine zweite, oft unterschätzte Ebene: das Hausgeld, die monatliche Zahlung an die Eigentümergemeinschaft. Es finanziert laufende Bewirtschaftungskosten ebenso wie künftige Aufwendungen der Gemeinschaft und ist damit ein wesentlicher Bestandteil der monatlichen Belastung, nicht nur eine Nebengröße.
Über das Hausgeld werden nicht nur aktuelle Rechnungen bezahlt, sondern in der Regel auch Rücklagen aufgebaut. Ein niedriges Hausgeld ist deshalb nicht automatisch von Vorteil: Entscheidend ist die Kostenstruktur, der Gebäudezustand und die Höhe der Erhaltungsrücklage. Wer sich beim Wohnungskauf mit Hausgeld, Verwaltungskosten und der Struktur der Eigentümergemeinschaft auseinandersetzt, gewinnt echte Planungssicherheit für die kommenden Jahre.
Instandhaltung: der Kostenblock, der gern verdrängt wird
Instandhaltung ist in vielen Kalkulationen der am wenigsten geliebte Kostenpunkt. Nicht, weil er unwichtig wäre, sondern weil er schwerer planbar ist als ein Zinssatz oder eine aktuelle Miete. Gerade deshalb wird er oft zu weich angesetzt.
Der Erhaltungsaufwand gehört fest zur Immobilienprüfung: Eine Kapitalanlage lohnt sich nur, wenn er langfristig tragbar bleibt – wobei genau diese Annahme in der Praxis häufig zu optimistisch ist. Das ist eine der stillen Schwächen vieler Renditerechnungen: Sie rechnen den Einstieg sauber, aber den Bestand zu freundlich.
Gemeinschaftseigentum kostet mit
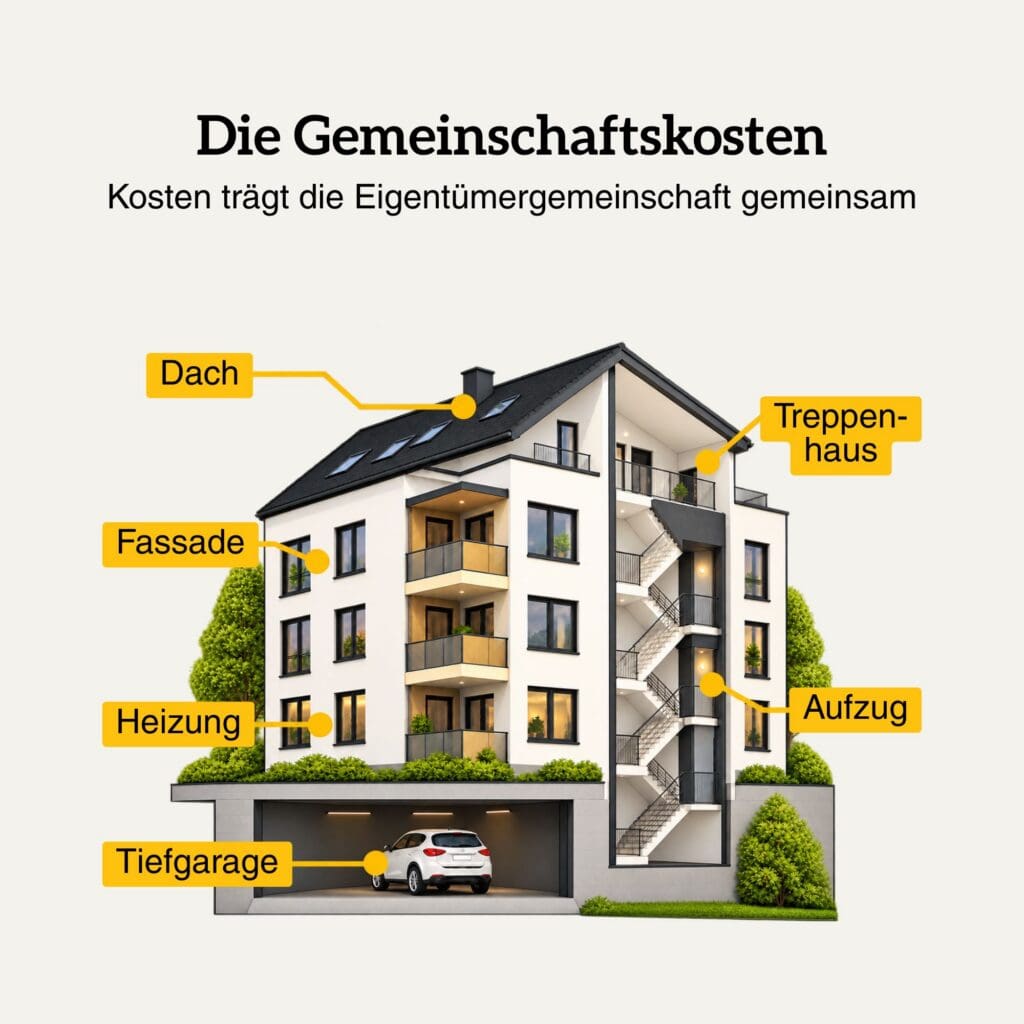
Wer eine Eigentumswohnung kauft, kauft nicht nur die Wohnung, sondern auch einen Anteil am gesamten Gebäude. Genau deshalb können Kosten entstehen, die nicht in der Wohnung selbst sichtbar sind: Dach, Fassade, Leitungen, Heizung, Treppenhaus, Tiefgarage oder Aufzug.
Das Hausgeld ist gerade dafür da, solche laufenden und künftigen Verpflichtungen der Eigentümergemeinschaft mitzufinanzieren. Reicht die vorhandene Rücklagenstruktur nicht aus, werden größere Maßnahmen schnell zum Belastungstest für alle Eigentümer.
Die Wohnung selbst braucht ebenfalls Reserven
Neben dem Gemeinschaftseigentum gibt es die zweite Ebene: die Wohnung selbst.
Dabei ist genau zu unterscheiden, ob Sonder- oder Gemeinschaftseigentum betroffen ist. Maßnahmen an Bodenbelägen, an der Innenausstattung oder an einer Einbauküche liegen typischerweise im Verantwortungsbereich des jeweiligen Eigentümers. Fenster und Fensterrahmen stehen dagegen grundsätzlich im Gemeinschaftseigentum; für die konkrete Kostentragung können Vereinbarungen und Beschlüsse der Gemeinschaft relevant sein. Genau deshalb ist es zu wenig, nur auf den Rücklagentopf der Eigentümergemeinschaft zu schauen: Verwaltungskosten und Erhaltungsaufwand sind laufende Faktoren, die in die Wirtschaftlichkeitsprüfung einfließen müssen. Gerade bei älteren Beständen ist das entscheidend. Denn eine Wohnung kann nach außen solide wirken und trotzdem innen Investitionen verlangen, die in einer zu optimistischen Renditerechnung nie aufgetaucht sind.
Wartung schützt nicht nur den Wert, sondern oft auch vor größeren Schäden
Nicht jede Ausgabe entsteht erst dann, wenn etwas kaputtgeht. Ein Teil guter Instandhaltung besteht gerade darin, Probleme früh zu erkennen. Die Verbraucherzentrale betont, dass regelmäßige Kontrollen und Inspektionen in Haus und Wohnung helfen, den Überblick über notwendige Wartungsarbeiten zu behalten und Schäden frühzeitig zu erkennen (Verbraucherzentrale 2025). Genau darin liegt für Eigentümer ein wichtiger Punkt: Wer Schäden früh erkennt, begrenzt oft auch Folgekosten. Für Kapitalanleger heißt das: Instandhaltung ist nicht nur Reparatur nach dem Schaden. Sie ist Teil der Werterhaltung.
Erhaltungsaufwand als steuerlicher Hebel
Wer Instandhaltung nur als Kostenfaktor sieht, übersieht einen interessanten steuerlichen Hebel: Werden Modernisierungsmaßnahmen innerhalb der ersten drei Jahre nach dem Kauf durchgeführt und übersteigen sie netto nicht 15 % der Gebäude-Anschaffungskosten, gelten sie als Erhaltungsaufwand und sind im selben Jahr voll abzugsfähig, statt über Jahrzehnte abgeschrieben zu werden. Wird die Grenze überschritten, gelten rückwirkend alle betroffenen Kosten als Herstellungskosten und müssen über die Gebäude-AfA verteilt werden.
Bei Activ Bilanz denken wir diesen Zusammenhang bei Auswahl und Modernisierung unserer Objekte von Anfang an mit. Wir unterstützen unsere Kunden dabei, das gemeinsam mit ihrem Steuerberater optimal zu nutzen.
Instandhaltung ist in vielen Kalkulationen der am wenigsten beachtete Kostenpunkt, nicht weil er unwichtig wäre, sondern weil er schwerer planbar ist als ein Zinssatz oder eine aktuelle Miete. Wer ihn realistisch statt zu weich ansetzt, gewinnt dafür ein deutlich verlässlicheres Bild der eigenen Kapitalanlage. Der Erhaltungsaufwand gehört fest zur Immobilienprüfung: Eine Kapitalanlage bleibt nur dann langfristig tragfähig, wenn er von Anfang an realistisch eingeplant wird. Genau das unterscheidet eine solide Renditerechnung von einer, die nur den Einstieg sauber, den Bestand aber zu freundlich rechnet.
Warum genau diese Faktoren viele Renditerechnungen kippen
Nebenkosten, Rücklagen und Instandhaltung sind an sich bekannt. Entscheidend ist, ob sie von Anfang an vollständig und realistisch in die Rechnung einfließen.
Wer das konsequent tut, verschafft sich ein deutlich stabileres Bild: Die Bruttorendite, der Kaufpreis und die Finanzierung werden nicht nur auf den ersten Blick bewertet, sondern im Zusammenspiel mit laufenden nicht umlagefähigen Kosten, Hausgeldanteilen, möglichen Sonderumlagen und Erhaltungsaufwand. Genau das macht den Unterschied zwischen einer Rechnung, die nur überzeugt, und einer, die auch trägt.
Schon in der Grundlogik der Kapitalanlage-Prüfung spielen deshalb nicht nur Miete und Kaufpreis eine Rolle, sondern auch laufende Kosten, Hausgeld, Verwaltung und Erhaltungsaufwand. Wer diese Faktoren von Anfang an mitdenkt, trifft renditesichere statt nur rechnerisch attraktive Entscheidungen.
Welche Kennzahlen müssen beachtet werden?
Was Sie vor dem Kauf konkret prüfen sollten
Wer eine Kapitalanlage-Immobilie ernsthaft prüfen will, klärt diese Punkte am besten schon vor dem Kauf:
- Wie hoch sind Grunderwerbsteuer, Notar- und Grundbuchkosten sowie mögliche Maklerkosten?
- Wie hoch ist das aktuelle Hausgeld?
- Wie hoch ist der Anteil, der tatsächlich nicht auf Mieter umlegbar ist?
- Wie sehen die letzten Abrechnungen und Wirtschaftspläne der Eigentümergemeinschaft aus?
- Wie hoch sind Rücklagen und welche Maßnahmen sind im Gebäude absehbar?
- Welche Investitionen sind innerhalb der Wohnung selbst realistisch?
- Welche Wartungs- und Prüftermine sind regelmäßig nötig?
Wer diese Fragen von Anfang an beantwortet, liest nicht nur das Exposé, sondern die tatsächliche Kostenstruktur, und trifft damit eine Entscheidung auf solider Grundlage statt auf Basis schöner Zahlen. Bei Activ Bilanz gehen wir dabei einen Schritt weiter: Wir prüfen nicht nur diese Faktoren, wir kaufen an, modernisieren und schärfen damit gezielt die Sicherheit der Objekte, bevor sie an Investoren weitergehen. So stellen sich viele dieser Fragen beim Kauf gar nicht erst in dieser Schärfe.
Fazit: Nicht der Kaufpreis allein entscheidet, sondern die ganze Kostenstruktur
Nebenkosten, Rücklagen und Instandhaltung gehören ins Zentrum jeder Kapitalanlage-Entscheidung, nicht in ihren Fußnotenbereich. Genau hier zeigt sich, ob ein Objekt nur rechnerisch attraktiv ist oder auch im echten Bestand trägt.
Wer diese Faktoren sauber mitdenkt, rechnet nicht pessimistischer, sondern realistischer, und legt damit das Fundament für eine Kapitalanlage, die auch über viele Jahre verlässlich funktioniert. Nicht der Kaufpreis allein entscheidet über die Qualität einer Kapitalanlage, sondern die gesamte Kostenstruktur vor und nach dem Kauf.
Das ist der Anspruch von Activ Bilanz: Wir schaffen Eigentum, das bleibt. Substanz vor Geschwindigkeit. Eigentum vor Emotion.
Sie möchten wissen, wie sich Nebenkosten, Hausgeld und Instandhaltung bei einem konkreten Objekt tatsächlich auswirken? Bei Activ Bilanz kaufen wir Immobilien nicht nur an, wir modernisieren sie gezielt, damit genau diese Kostenstruktur von Anfang an stimmt. Sprechen Sie uns an, fundiert, unabhängig und ohne Verkaufsdruck.
Lejla Coqueblin und Martin Baranski
Ihre Ansprechpartner
Wenn Sie prüfen möchten, ob eine Immobilie als Kapitalanlage wirklich zu Ihnen passt, lassen Sie uns darüber sprechen. In einem strukturierten Erstgespräch klären wir, wie Immobilien sinnvoll in Ihre Gesamtstrategie eingebettet werden können – nüchtern, transparent und ohne Verkaufsdruck. Vereinbaren Sie jetzt Ihre Beratungsanfrage und schaffen Sie die Grundlage für Eigentum mit Substanz
Quellen
- Verbraucherzentrale (2025): Checkliste: Was Sie in Haus & Wohnung regelmäßig prüfen sollten. Verfügbar unter: https://www.verbraucherzentrale.de/wissen/umwelt-haushalt/wohnen/checkliste-was-sie-in-haus-wohnung-regelmaessig-pruefen-sollten-87335 (Zugriff: 13.09.2026).