Unsichere Zeiten sind längst Realität: steigende Zinsen, Inflation, geopolitische Spannungen. Die Frage, die viele Investoren sich deshalb stellen: Lohnt sich Kapitalanlage in Immobilien jetzt überhaupt noch?
Die klare Antwort: Ja. Die Spielregeln verändern sich, die Grundlogik einer guten Kapitalanlage bleibt bestehen. Entscheidend ist und bleibt, ob Preis, Miete, Finanzierung, Zustand, Rücklagen und Zeithorizont zusammenpassen. Was sich verändert, ist die Bedeutung sauberer Vorbereitung: In bewegten Zeiten setzt sich solide Struktur noch deutlicher durch. Nach einer langen Zinspause hat die EZB im Juni und im September 2026 ihre Leitzinsen wieder erhöht: Mit Wirkung vom 16. September 2026 steigen die Einlagefazilität auf 2,50 %, der Hauptrefinanzierungssatz auf 2,65 % und die Spitzenrefinanzierungsfazilität auf 2,90 %. Treiber ist die wieder gestiegene Inflation, die im August 2026 bei 2,9 % lag, maßgeblich wegen der Energiepreise infolge des Nahost-Konflikts. Gleichzeitig sind die Wohnimmobilienpreise laut Destatis zuletzt weiter gestiegen, wenn auch mit nachlassender Dynamik (EZB 2026; Destatis 2026).
Für Activ Bilanz ist genau das der Ansatzpunkt: Wir betrachten Kapitalanlageimmobilien im Großraum Stuttgart nicht als Reaktion auf Schlagzeilen, sondern als langfristige Eigentumsentscheidung. Gerade in bewegten Zeiten zeigt sich, welche Grundsätze wirklich tragen. Und genau darin liegt für gut vorbereitete Investoren eine echte Chance.
Was mit „unsicheren Zeiten“ bei Kapitalanlagen eigentlich gemeint ist
Unsicherheit ist im Immobilienkontext kein Bauchgefühl, sondern ein konkretes Umfeld: Zinsentwicklung, Inflation, regulatorische Eingriffe, Bau- und Sanierungskosten, wirtschaftliche Schwankungen und eine sich wandelnde Nachfrage wirken gleichzeitig. Die EZB verweist bei ihren Zinserhöhungen im Sommer und Frühherbst 2026 ausdrücklich auf den anhaltenden Inflationsdruck durch die Energiepreise, während Destatis zeigt, dass die Wohnimmobilienpreise weiter steigen, wenn auch langsamer.
Für Kapitalanleger heißt das vor allem eines: Wer diese Mischung versteht, trifft fundiertere Entscheidungen als jene, die sich allein auf Schlagzeilen verlassen. Genau darin liegt der Vorteil einer soliden Analyse.
Analyse des Immobilienmarktes
Was sich in unsicheren Zeiten tatsächlich ändert
Finanzierung wird sensibler
In ruhigen Marktphasen verzeihen kleinere Planungsfehler mehr. In unsicheren Zeiten lohnt sich präzise Finanzierungsplanung besonders. Die Verbraucherzentrale rät, vor der Kaufentscheidung Einnahmen und Ausgaben sauber gegenüberzustellen und die Finanzierung solide zu planen (Verbraucherzentrale 2024). Was früher eine gute Empfehlung war, wird jetzt zum entscheidenden Erfolgsfaktor: Wer seine Finanzierung von Anfang an solide aufstellt, verschafft sich echten Spielraum, unabhängig davon, wie sich der Markt weiterentwickelt.
Preis und Qualität driften stärker auseinander
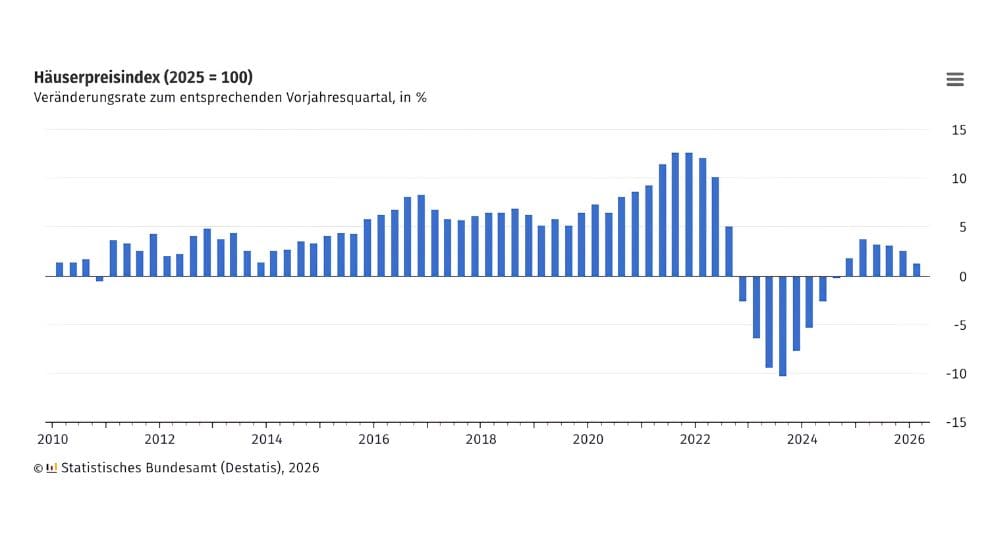
Wenn Märkte selektiver werden, zeigt sich umso klarer, welche Objekte wirklich Substanz haben. Destatis weist für das 1. Quartal 2026 einen Anstieg von +1,4 % zum Vorjahr aus, bei spürbar nachlassender Dynamik im Quartalsvergleich (+0,3 %).
Die Bundesbank macht mit ihrem Indikatorensystem zudem deutlich: Die Marktlage lässt sich nur über mehrere Kennzahlen im Zusammenhang verstehen, nicht über eine einzelne Preiszahl (Destatis 2026; Bundesbank 2026).
Für Activ Bilanz ist das ein Vorteil für gut vorbereitete Investoren: In einem selektiveren Markt zählt die Objektqualität mehr als der allgemeine Trend. Genau hier setzen wir bei der Auswahl unserer Objekte seit über 25 Jahren an.
Liquidität und Rücklagen werden wichtiger
Was nach dem Kauf passiert, entscheidet in unsicheren Zeiten oft mehr als die Anfangsrechnung. Bleiben Zinsen länger erhöht oder fällt Erhaltungsaufwand höher aus, zeigt sich die wahre Widerstandsfähigkeit eines Bestands.
Genau deshalb gewinnen Rücklagen an Bedeutung: Wer sein Budget realistisch plant und Reserven von Anfang an mitdenkt, macht aus Unsicherheit kein Hindernis, sondern eine kalkulierbare Größe. Nebenkosten, Verwaltungskosten und Erhaltungsaufwand von Anfang an einzuplanen, ist der Unterschied zwischen einem Bestand, der Phasen übersteht, und einem, der unter Druck gerät.
Stimmung wird zum Störfaktor
In unsicheren Zeiten entscheiden viele Menschen emotionaler statt nüchterner: Aus Vorsicht wird Stillstand, aus Druck ein überhasteter Kauf. Schlagzeilen erzeugen leicht den Eindruck, man müsse jetzt sofort handeln oder alles verschieben.
Wer sich davon nicht treiben lässt, sondern ruhig und strukturiert vorgeht, verschafft sich genau in diesen Phasen einen echten Vorteil: Während andere zögern oder überstürzt handeln, trifft er die durchdachtere Entscheidung.
Was sich trotz Unsicherheit nicht ändert
Eine Immobilie muss auch weiterhin in Zahlen funktionieren
Auch in angespannten Marktphasen gilt:
Eine Kapitalanlage überzeugt nicht durch ein gutes Narrativ, sondern durch eine tragfähige Rechnung. Immobilienwert und Miete müssen von Anfang an in einem guten Verhältnis stehen, Wiederverkaufswert und Erhaltungsaufwand realistisch
eingeschätzt sein.
Das ist der Maßstab, der sich nie verschiebt: Ob Boomphase oder unsicheres Umfeld, eine Immobilie, die sich langfristig nicht rechnet, wird durch kein Marktumfeld dazu. Unsichere Zeiten machen diese Rechnung nicht überflüssig, sondern wichtiger, weil sie weniger Fehler verzeihen. Wer diese Grundlogik beherrscht, trifft solide Entscheidungen, unabhängig davon, wie unruhig das Marktumfeld gerade ist.
Lage, Vermietbarkeit und Zustand bleiben die Kernfragen
Unsichere Zeiten machen gute Lage nicht weniger wichtig, sie machen sie noch wichtiger. Wenn Märkte nicht mehr alles gleichzeitig nach oben tragen, zählen Vermietbarkeit, Standortqualität und Zustand umso stärker.
Eine Wohnung in solider Lage mit nachvollziehbarer Nachfrage bleibt stabil, unabhängig von Schlagzeilen. Genau deshalb ist die sorgfältige Objektauswahl, nicht die aktuelle Marktüberschrift, der eigentliche Erfolgsfaktor. Das ist der Kern unserer Arbeit bei Activ Bilanz seit über 25 Jahren.
Langfristigkeit schlägt Markthektik
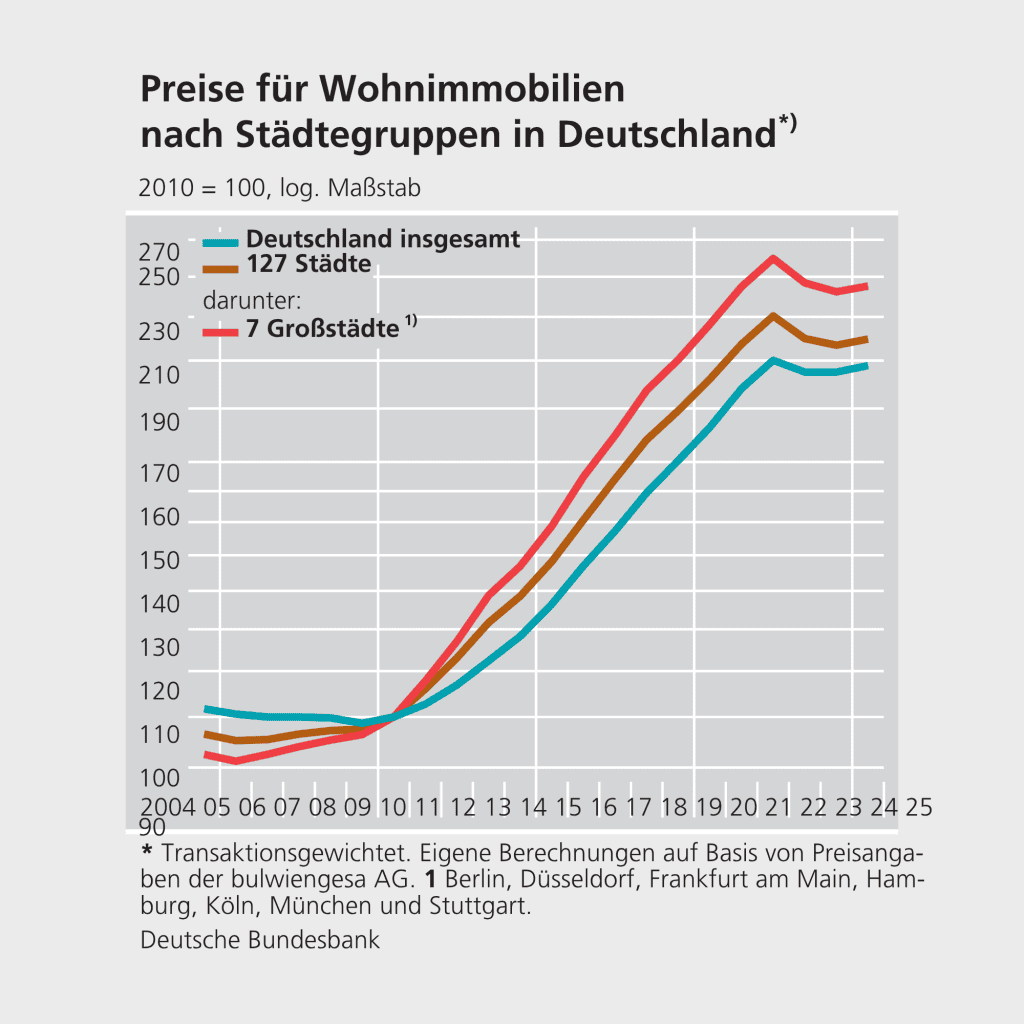
Immobilien sind keine Anlageklasse für hektische Reaktionen. Genau das macht sie in unsicheren Zeiten so wertvoll. Die Bundesbank beobachtet den Wohnimmobilienmarkt bewusst über strukturierte Kennzahlen und längere Entwicklungen. Gerade der Blick auf deutsche Städte zeigt: Preisentwicklungen sollten nicht kurzfristig, sondern über mehrere Jahre eingeordnet werden. Auch Destatis zeigt Preisentwicklungen quartalsweise und im Jahresvergleich (Bundesbank 2026; Destatis 2026).
Wer langfristig denkt, muss sich also nicht fragen, ob die nächsten drei Monate eindeutig ausfallen. Relevant ist, ob ein Objekt über viele Jahre hinweg trägt. Genau diese Ruhe ist der größte Vorteil, den Immobilieneigentum in bewegten Zeiten bietet.
Welche Fehler in unsicheren Zeiten besonders teuer werden
Wer folgende Punkte konsequent vermeidet, ist für unsichere Zeiten gut aufgestellt:
- Zu knappe Finanzierungen
- Fehlende Rücklagen
- Zu optimistische Mietannahmen
- Unterschätzter Sanierungs- und Erhaltungsaufwand
- Entscheidungen aus Schlagzeilen statt aus Struktur
- Kaufdruck nach dem Motto „bevor es noch schlimmer wird“
Reserven und ein tragfähiges Budget sind der Schlüssel. Wer sie von Anfang an solide plant, macht sich unabhängig von Marktstimmungen.
Das ist die klare Botschaft:
Unsichere Zeiten belohnen nicht Tempo, sondern Sorgfalt.
Für wen Kapitalanlagen in unsicheren Zeiten sinnvoll sein können
Kapitalanlagen sind auch in unsicheren Zeiten für die Investoren besonders sinnvoll, die
- langfristig denken
- nicht auf schnelle Marktbewegungen angewiesen sind
- Finanzierung und Rücklagen konservativ planen
- Lage, Zustand und Miete realistisch beurteilen
- Entscheidungen aus Schlagzeilen statt aus Struktur
- Unsicherheit nicht verdrängen, sondern von Anfang an einkalkulieren.
Für diese Investoren ist Unsicherheit kein Gegenargument, sondern eine Gelegenheit:
Entscheidungen fallen sorgfältiger, weniger von Euphorie getrieben. Genau das führt langfristig zu solideren Ergebnissen. Kritisch wird es nur dort, wo Immobilien als schnelle Reaktion auf Schlagzeilen statt als durchdachte Struktur gekauft werden.
Fazit: Unsicherheit ist kein Gegenargument – aber ein Prüfstein
Kapitalanlagen in unsicheren Zeiten funktionieren nach derselben Grundlogik wie immer, nur ihre Bedeutung wächst. Gute Struktur, saubere Prüfung und ein realistischer Zeithorizont zahlen sich jetzt stärker aus als in ruhigen Marktphasen.
Die richtige Frage ist deshalb nicht, ob man in unsicheren Zeiten überhaupt investieren sollte, sondern ob die konkrete Immobilie auch dann trägt, wenn das Umfeld herausfordernd bleibt. Genau dort zeigt sich der Unterschied zwischen Spekulation und echter Substanz.
Das ist der Anspruch von Activ Bilanz: Wir schaffen Eigentum, das bleibt. Substanz vor Geschwindigkeit. Eigentum vor Emotion.
Sie möchten wissen, ob Ihre geplante Kapitalanlage auch unter den aktuellen Marktbedingungen wirklich trägt? Wir prüfen mit Ihnen gemeinsam Preis, Finanzierung und Objektqualität, fundiert, unabhängig und ohne Verkaufsdruck.
Lejla Coqueblin und Martin Baranski
Ihre Ansprechpartner
Wenn Sie prüfen möchten, ob eine Immobilie als Kapitalanlage wirklich zu Ihnen passt, lassen Sie uns darüber sprechen. In einem strukturierten Erstgespräch klären wir, wie Immobilien sinnvoll in Ihre Gesamtstrategie eingebettet werden können – nüchtern, transparent und ohne Verkaufsdruck. Vereinbaren Sie jetzt Ihre Beratungsanfrage und schaffen Sie die Grundlage für Eigentum mit Substanz
Quellen
- Deutsche Bundesbank (2026): Preise für Wohnimmobilien nach Städtegruppen in Deutschland. In: Indikatorensystem zum Wohnimmobilienmarkt. Verfügbar unter:
https://www.bundesbank.de/resource/blob/615220/6d8e852459fecf5afcc471c6a3551f3a/472B63F073F071307366337C94F8C870/02-preise-fuer-wohnimmobilien-in-staedten-data.pdf (Zugriff: 13.09.2026) - Destatis – Statistisches Bundesamt (2026): Preise für Wohnimmobilien im 1. Quartal 2026: +1,4 % zum Vorjahresquartal. Verfügbar unter: https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/06/PD26_219_61262.html (Zugriff: 13.09.2026).
- Destatis – Statistisches Bundesamt (2026): Inflationsrate im August 2026 bei +2,9 %. Verfügbar unter: https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/09/PD26_320_611.html (Zugriff: 13.09.2026).
- EZB – Europäische Zentralbank (2026): Geldpolitische Beschlüsse vom 10. September 2026. Verfügbar unter: https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.de.html (Zugriff: 13.09.2026).
- Verbraucherzentrale (2024): Immobilienfinanzierung: So berechnen Sie, was Sie sich leisten können. Verfügbar unter: https://www.verbraucherzentrale.de/wissen/geld-versicherungen/bau-und-immobilienfinanzierung/immobilienfinanzierung-so-berechnen-sie-was-sie-sich-leisten-koennen-5822 (Zugriff: 13.09.2026).